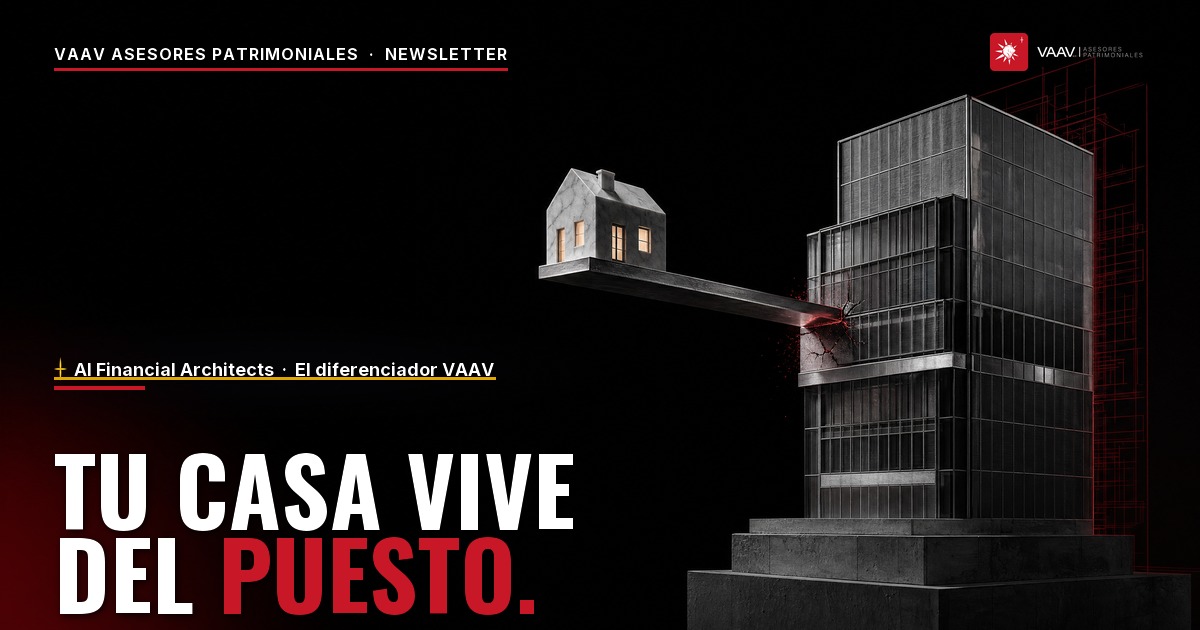
Si mañana dejas el puesto, ¿cuánto tiempo se sostiene tu casa?
El nivel de vida de tu casa depende de un depósito que autoriza alguien más.
Llevas años haciéndolo crecer, puesto tras puesto.
Lo que más veo en gente en tu posición es un buen sueldo y muy poco que sea suyo fuera de la empresa.
Sueldo, bono y puesto no son patrimonio. Son un flujo, y los flujos se detienen.
La pregunta es cuántos meses vive igual sin él.
Tres salidas, la misma pregunta
Ese depósito deja de llegar por una de tres razones, y casi ninguna avisa con tiempo.
Sales. Por decisión tuya o de alguien más: una reestructura o la oferta que por fin decides tomar. El sueldo se detiene esa quincena, y con el puesto se van el bono y las prestaciones, incluida la protección de vida que te da la empresa. ¿Cuánto tiempo se sostiene tu casa igual mientras llega lo siguiente?
Faltas. Tu familia deja de recibir el depósito ese mismo mes. Lo que te da la empresa, si lo tienes, se calculó con la política de la empresa, no con el gasto de tu casa. ¿Cuántos meses vive tu familia igual con eso?
Te incapacitas. Es la salida de la que menos se habla. Sigues aquí, el gasto sube y el sueldo se detiene. Y si ganas arriba del tope con el que cotiza el IMSS, esa parte del sueldo no existe para lo que ahí te toca. ¿Cuánto tiempo se sostiene tu casa así?
Contesta las tres con tus números, no con los de la empresa.
Patrimonio que no depende del puesto
La respuesta es construir, desde ahora, algo que siga ahí el día que el puesto ya no esté. Fuera de la empresa y a tu nombre.
Ahorro con fecha. Dinero con destino y con día: la universidad de tus hijos, o el año en que quieres elegir tu siguiente paso en lugar de aceptar el primero que llegue. Se aporta cada mes, con un compromiso que no depende de que este año sí haya bono.
Inversión con horizonte. Dinero que no vas a tocar en años y que no se mueve si cambias de empresa. Su trabajo es el largo plazo, no el gasto del mes.
El número que importa. Cuántos meses se sostiene tu casa sin el depósito. Cada aportación mueve ese número, y ese es el que se mide.
Quien tiene resuelto el año negocia su siguiente puesto desde otro lugar. Al dueño de negocio le pasa lo mismo, con la empresa en lugar del puesto.
La meta existe desde el primer día
Todo lo anterior tiene una debilidad: depende de que tú sigas aportando.
El ahorro tarda años en llegar a la meta. La protección de vida hace que la meta exista desde el primer día, aunque todavía no la hayas aportado.
Bien diseñada y vigente, la protección hace que, si faltas, tu familia reciba la meta completa, no lo que alcanzaste a juntar. La universidad conserva su fecha y la casa conserva su ritmo. Y puede contemplar también la incapacidad, en los términos que se definan al contratarla. La aceptación depende de tu salud el día que la solicitas.
Cuánta protección no se elige al tanteo. Se calcula con el gasto de tu casa, no con tu sueldo, y lo mínimo que recomendamos son 120 meses de gasto familiar. Diez años de la vida que hoy le das a tu familia.
Lo primero que revisamos con directivos de tu nivel
Antes de hablar de cualquier plan, tres renglones:
- Cuánto gasta tu casa al mes, con todo.
- Cuántos meses se sostiene sin el depósito, en cada una de las tres salidas.
- Qué parte de lo que hoy tienes seguiría siendo tuyo si mañana cambias de empresa.
En mi experiencia, el tercero es el que más sorprende.
Si el próximo depósito no llega, ¿cuántos meses vive tu casa igual con lo que hoy sí es tuyo?
Si al hacer esa cuenta algo no te cuadra, escríbeme por WhatsApp y lo platicamos con calma, con tus números.
Vic Meza | VAAV Asesores Patrimoniales
Protección · Estructura · Crecimiento Patrimonial
✦ AI Financial Architects · El diferenciador VAAV
Este contenido es educativo y no constituye asesoría financiera personalizada. Cada estrategia se diseña con base en diagnóstico individual.
✦ Hecho con IA por VAAV, probado en campo por expertos. La inteligencia artificial acelera; la experiencia decide.